一、質量流量控制器市場概況
2025年質量流量控制器市場規模為5.9645億美元,預計到2035年將達到10.9872億美元,2025年至2035年復合年增長率為6.3%。預計2023年全球質量流量控制器市場規模約為14.9億美元,各行業投資和應用顯著加強。根據最近的分析,該市場反映了這樣一種技術基礎:到 2024 年,熱力細分市場將占據約 53.4% 的產品份額,而低流量類別將在 2024 年占據約 44.3% 的市場份額。就區域分布而言,亞太地區在 2024 年占據約 42.3% 的市場份額,僅半導體制造行業就貢獻了約 37.3% 的最終用途份額。 2024 年。質量流量控制器市場報告強調,用于氣體和液體流量監測的精密儀器在半導體、可再生能源、化學加工和制藥業務中變得越來越關鍵。質量流量控制器市場預測強調了數字和智能儀器的日益普及,物聯網產品的部署在主要市場中同比增長了兩位數個百分點。
在質量流量控制器市場的美國細分市場中,美國估計大約占據17.2%到2023 年,美國質量流量控制器的消費份額將達到 2023 年的全球市場份額。75%到2024 年,美國半導體行業對基礎設施的投資將超過500億美元新的制造設施對需求做出了巨大貢獻。北美質量流量控制器市場研究表明,到2024 年,美國約占78.3%區域消費的比重。在國內芯片制造、生物制藥產能擴張和高精度儀器需求的推動下,這使美國成為更廣泛的質量流量控制器市場分析中的重要增長中心。質量流量控制器行業報告的美國部分強調,美國制造工廠的自動化和數字儀表升級增加了約8%2023年同比,進一步支撐市場深度。

二、主要發現
? 主要市場驅動因素:半導體制造最終用途捕獲了大約37.3%到2024 年,該市場份額將成為質量流量控制器市場增長的主要驅動力。
? 主要市場限制:技術復雜性和行業依賴性約占43%質量流量控制器市場研究報告中報告的發展限制。
? 新興趨勢:數字和物聯網支持的質量流量控制器現在代表了近9%2024 年質量流量控制器市場趨勢中的新產品滲透率。
? 區域領導:亞太地區舉辦約42.3%2024 年質量流量控制器市場份額,表明區域質量流量控制器使用處于領先地位。
? 市場細分:熱技術按類型構成約53.4%在質量流量控制器行業分析中,到2024 年產品份額將增加,而數字類型份額正在上升。
? 最新進展:超薄型質量流量控制器產品引進量同比增長約7%。
三、質量流量控制器市場最新趨勢
在最新的質量流量控制器市場趨勢中,智能數字控制器的采用正在加速到 2024 年,數字類型單元的安裝量增長了約 12%,反映了傳統模擬系統的轉變。質量流量控制器市場研究強調低流量解決方案(到 2024 年約占該類別的 44.3%)是由先進半導體、生物技術和分析儀器應用推動的增長最快的細分市場。據行業用戶稱,質量流量控制器中物聯網和預測診斷的集成可將芯片制造業務的產量提高約 6%。在可再生氫和燃料電池領域,2023年質量流量控制器的需求比2022年增長約8%,該技術能夠在電解和制氫系統中實現精確的氣體輸送。從地域上看,2024年亞太地區質量流量控制器市場的區域安裝量增長了約9%,北美數字化改造增長了約7%,反映了成熟的市場升級情緒。這一趨勢強調了質量流量控制器市場研究報告預測數字儀表、自動化以及制藥和能源等非半導體領域的相鄰部署將日益受到重視。
四、質量流量控制器市場動態
1、對半導體制造和過程控制儀器的需求不斷增長。
質量流量控制器市場動態顯示,隨著全球半導體行業的擴張——2024 年全球半導體銷售額達到約 6276 億美元,比 2023 年增長約 19.1%——精密流量控制器變得至關重要。越來越需要質量流量控制器來在化學氣相沉積 (CVD)、蝕刻和計量步驟中保持精確的氣體和液體流量;到 2024 年,半導體最終用途將占據約 37.3% 的份額。這種高需求導致了多晶圓廠設施的產能擴張,特別是在亞太地區和北美,從而強勁推動了質量流量控制器市場的增長。隨著制造復雜性的增加,對能夠與先進過程控制系統集成的高精度設備的需求在規格升級方面同比增長了約 11%。
2、技術復雜性和行業依賴性限制了更廣泛的滲透。
在質量流量控制器市場動態中,主要限制之一是與設計和生產超精密質量流量控制器相關的高技術復雜性以及對有限數量的大批量最終用戶的依賴。技術復雜性幾乎導致43%供應商調查中報告的障礙以及對半導體、化學品和制藥等行業的依賴意味著這些行業的波動直接影響MFC 需求。制造商報告稱,大約28%新產品開發面臨的一大挑戰來自于保持微尺度流量下的校準精度以及確保與高純度氣體系統的兼容性。這些限制限制了小規模通用工業應用的進入,并在工業自動化程度較低的地區緩慢采用。
3、可再生能源、燃料電池技術和一般工業自動化領域的擴張。
在擴大質量流量控制器市場機會方面,可再生能源領域提供了巨大的潛力:燃料電池和制氫應用約占12.5%2024 年細分分析中指出的市場增長潛力。生物制藥生產單元部署的增加和一般工業自動化的增長也帶來了機遇;食品和飲料自動化領域預計約為9%到2024 年將有新采用。質量流量控制器市場研究表明,非半導體應用(例如分析儀器、光伏和真空鍍膜系統)經歷了10%2023 年控制器安裝量將同比增長,反映出增長正在超越傳統行業。應用基礎的多樣化增強了質量流量控制器市場前景,并為供應商提供了新的切入點。
4、采用和校準成本高昂、供應鏈限制以及原材料價格波動。
在市場挑戰方面,質量流量控制器行業報告中的制造商指出,原材料價格波動(約占22%成本壓力響應)和特殊合金部件的長交貨時間(由18%的受訪者)阻礙了可擴展性。精密控制器的校準和認證成本非常高,大約為15%在某些地區,與標準儀器相比,成本更高。高純度組件的供應鏈中斷導致平均交貨延遲約14天2023-24 年與往年相比。這些因素限制了產量,限制了定價靈活性,并對尋求進入或擴大質量流量控制器市場規模的小型原始設備制造商構成了挑戰。

五、細分分析
1、數字型
數字類型市場規模、份額和復合年增長率: 在先進自動化和高精度工藝需求的推動下,數字式質量流量控制器細分市場預計到 2035 年將達到 6.3215 億美元,占據 57% 的市場份額,復合年增長率高達 7.1%。
? 美國:到2035 年,在大規模半導體投資和先進制造系統的支持下,美國數字類型市場預計將達到 1.4822 億美元,占據 23.4% 的份額,復合年增長率為 7.4%。
? 中國:在快速擴張的半導體和光伏產業的推動下,預計到2035 年,中國數字類型市場規模將達到 1.3144 億美元,占據 20.8% 的份額,復合年增長率為 7.8%。
? 日本:受電子、機器人和科學研究領域需求的推動,到2035 年,日本將達到 7281 萬美元,占據 11.5% 的份額,復合年增長率為 6.6%。
? 德國:德國在強大的工業自動化和化學加工設施的支持下,到2035 年將達到 5594 萬美元,占 8.8% 的份額,復合年增長率為 6.5%。
? 韓國:在主要半導體制造擴張的支持下,到2035 年,韓國將實現 4826 萬美元的收入,占 7.6% 的份額,復合年增長率為 7.3%。
2、模擬型
模擬類型市場規模、份額和復合年增長率: 預計到2035 年,模擬類型細分市場將達到 4.6657 億美元,占 43% 的市場份額,復合年增長率為 5.2%,這主要得益于傳統制造業和低成本工業部門的支撐。
? 美國:受需要可靠模擬控制的成熟工業系統的推動,到2035 年,美國模擬類型市場規模將達到 1.0265 億美元,占據 22% 的份額,復合年增長率為 5.4%。
? 中國:到2035 年,在化工、一般工業和低成本生產部門的支持下,中國將實現 9331 萬美元,占據 20% 的份額,復合年增長率為 5.7%。
? 印度:受工業自動化快速擴張的推動,印度到2035 年將達到 4965 萬美元,占據 10.6% 的份額,復合年增長率為 6.1%。
? 德國:到2035 年,在涂料、化學品和分析設備行業的支持下,德國將達到 4199 萬美元,占 9%,復合年增長率為 4.8%。
? 日本:在精密制造和研究實驗室的推動下,日本到2035 年將達到 3830 萬美元,占 8.2% 的份額,復合年增長率為 4.9%。
3、半導體制造
應用市場規模、份額和復合年增長率: 在精密氣流控制需求的推動下,到2035 年,半導體制造將達到 3.8254 億美元,占據 34.8% 的份額,復合年增長率為 7.2%。
? 美國:預計達8844萬美元,占23.1%,復合年增長率7.5%,受到芯片廠擴建的支持。
? 中國:8256萬美元,份額21.6%,復合年增長率7.8%,由晶圓廠強勁增長推動。
? 韓國:5613萬美元,占比14.6%,復合年增長率7.7%,以存儲芯片制造為主。
? 日本:4973萬美元,占13%,復合年增長率6.9%,以先進電子產品為后盾。
? 臺灣:3,968萬美元,占10.3%,復合年增長率7.4%,由代工投資推動。

六、區域展望
1、北美
在半導體、分析和燃料電池行業的推動下,北美質量流量控制器市場預計到2035年將達到2.8463億美元,占據25.9%的份額,復合年增長率為6.1%。
主要主導國家:
? 美國:2.1456億美元,占75.3%,復合年增長率6.2%,由先進半導體擴張帶動。
? 加拿大:3626萬美元,占12.7%,復合年增長率5.8%,由生物技術和工業制造推動。
? 墨西哥:2267萬美元,份額8%,復合年增長率5.9%,得益于自動化程度的提高。
? 古巴:617萬美元,占比2.1%,復合年增長率5.1%。
? 多明尼加共和國:588萬美元,占比2%,復合年增長率4.9%。
2、歐洲
在工業自動化和先進研究生態系統的支持下,歐洲預計到2035年將達到2.9664億美元,占據27%的份額,復合年增長率為5.8%。
主要主導國家:
? 德國:9296萬美元,占比31.3%,復合年增長率5.9%。
? 英國:5636萬美元,占比19%,復合年增長率5.7%。
? 法國:4867萬美元,占比16.4%,復合年增長率5.5%。
? 意大利:4006萬美元,占比13.5%,復合年增長率5.6%。
? 荷蘭:3257萬美元,占比11%,復合年增長率5.8%。
3、亞洲
在半導體和可再生能源增長的推動下,亞洲引領全球市場,預計到2035年將達到4.5182億美元,占據41.1%的份額,復合年增長率為6.9%。
主要主導國家:
? 中國:1.6862億美元,占比37.3%,復合年增長率7.1%。
? 日本:1.0243億美元,占比22.7%,復合年增長率6.4%。
? 韓國:8954萬美元,占比19.8%,復合年增長率7.0%。
? 印度:6325萬美元,占比14%,復合年增長率7.3%。
? 臺灣:4473萬美元,占比9.9%,復合年增長率6.8%。
4、中東和非洲
在石化、氫能和工業自動化的推動下,中東和非洲市場到2035年將達到7280萬美元,占據6.6%的份額,復合年增長率為5.6%。
主要主導國家:
? 沙特阿拉伯:1898萬美元,占比26%,復合年增長率5.9%。
? 阿拉伯聯合酋長國:1456萬美元,占比20%,復合年增長率5.7%。
? 南非:1238萬美元,占比17%,復合年增長率5.4%。
? 土耳其:1164萬美元,占比16%,復合年增長率5.5%。
? 卡塔爾:802萬美元,占比11%,復合年增長率5.3%。
文章來源:Market Growth Reports
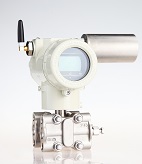 精量科技作為專業的過程儀表和自動化控制設備供應商,堅持“創新科技,服務全球”的經營理念,旨在生產高品質高技術高精度的產品,專業于流量測量,應用廣泛分布于玻璃、冶金、環保、配氣置氣儀器分析、石油石化等領域。
 精量科技作為專業的過程儀表及自動化控制設備供應商,在實際應用中可為您提供多種解決方案,選擇合適的儀表并提供選型幫助。
 全國銷售熱線:400-005-7868

 QQ咨詢
 在線留言
 186 0136 4771